Eine niedrige Monatsrate klingt zunächst verlockend. Doch wer einen Kredit aufnimmt, sollte genauer hinschauen: Effektiver Jahreszins, Laufzeit und zusätzliche Kosten entscheiden darüber, wie teuer die Finanzierung tatsächlich wird. Ein Überblick zeigt, worauf Kreditnehmer achten sollten.
Wer in Regensburg oder sonst irgendwo einen Kredit braucht, schaut erfahrungsgemäß zuerst auf die Monatsrate. Verständlich, schließlich muss sie jeden Monat vom Konto, und zwar pünktlich. Nur sagt die Rate erstaunlich wenig darüber, wie teuer das Geld am Ende wirklich war. Die Bundesbank meldet für August 2026 einen Zinssatz von 7,92 Prozent für neu vergebene Konsumentenkredite an private Haushalte, 33 Basispunkte mehr als im Juli [1]. Bei solchen Zinsen macht schon ein kleiner Unterschied zwischen zwei Angeboten über die Jahre einiges aus.
Werbung

Erst orientieren, dann vergleichen
Bevor man Angebote nebeneinanderlegt, hilft es zu wissen, wofür man das Geld eigentlich braucht. Ein Ratenkredit für die neue Küche funktioniert anders als eine Umschuldung oder die Überbrückung bis zum nächsten Gehalt. Eine erste Orientierung bieten beispielsweise die Kredite im Überblick der Creditplus Bank, die verschiedene Finanzierungsmöglichkeiten aufzeigt. So lässt sich besser einschätzen, welche Kreditart zur persönlichen Situation passt. Erst danach lohnt sich der eigentliche Vergleich von Zinsen und Konditionen.
Der Zins, den man wirklich vergleichen sollte
Der Sollzins wirkt in der Werbung gern besonders günstig. Aussagekräftiger ist der effektive Jahreszins, weil er neben dem Zins weitere Kosten einrechnet, die zum Kredit gehören. Wer Verbraucherdarlehen bewirbt und dabei Zahlen nennt, muss ihn angeben, dazu ein Beispiel mit den wichtigsten Konditionen (§ 17 PAngV) [2]. Beim Vergleich zählt also nur diese Zahl, und zwar bei gleicher Kreditsumme und gleicher Laufzeit. Alles andere ist Äpfel mit Birnen.
Wichtig dabei: Der Bundesbank-Wert ist ein Durchschnitt. Der Zins, der einem selbst angeboten wird, hängt von Einkommen, Bonität, Summe und Laufzeit ab und kann deutlich davon abweichen, nach oben genauso wie nach unten.
Was die Laufzeit kostet
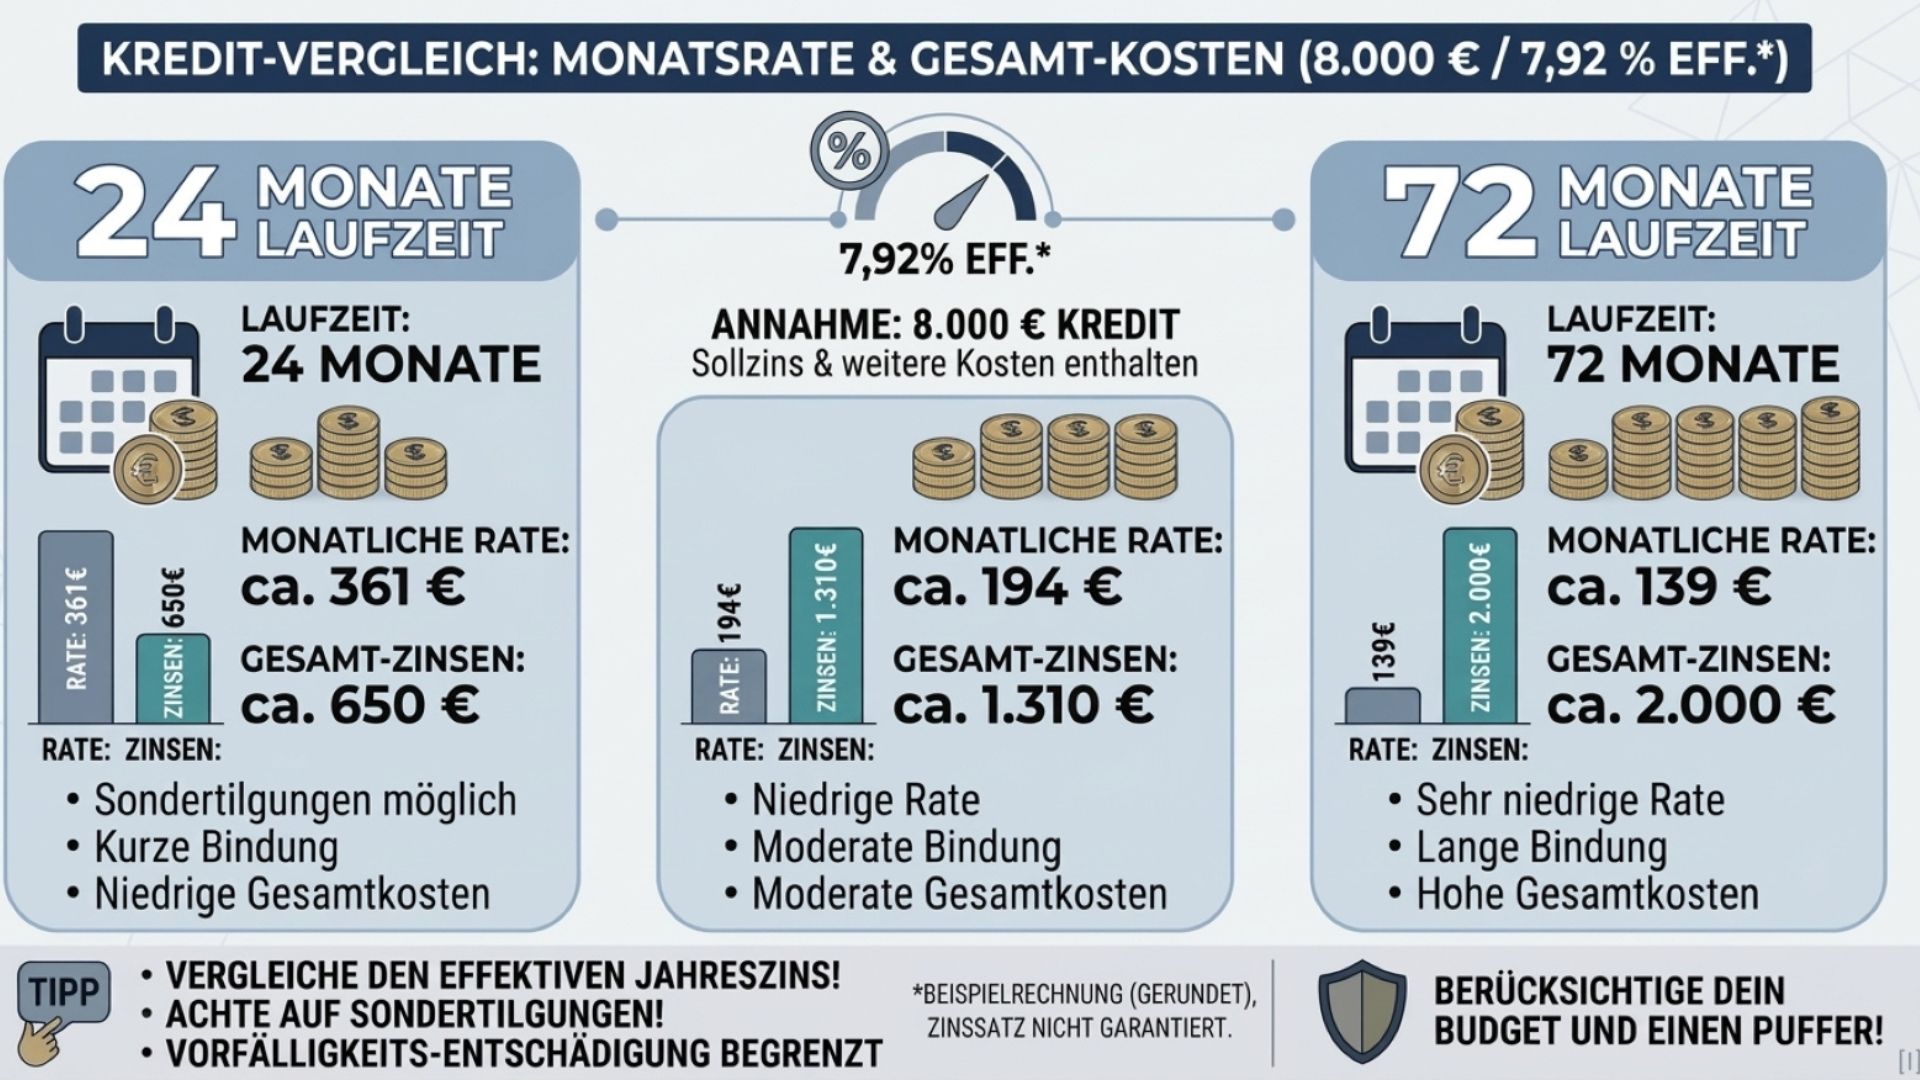
Ein Rechenbeispiel verdeutlicht, wie sich unterschiedliche Laufzeiten auf die Kreditkosten auswirken: 8.000 Euro, effektiver Jahreszins 7,92 Prozent, der Wert aus der Statistik, ausdrücklich kein Angebot. Gerechnet ist als Annuität, der Monatszins ist aus dem Jahreszins abgeleitet, die Werte sind gerundet.
| Laufzeit | Monatliche Rate | Zinskosten insgesamt |
| 24 Monate | ca. 361 € | ca. 650 € |
| 48 Monate | ca. 194 € | ca. 1.310 € |
| 72 Monate | ca. 139 € | ca. 2.000 € |
Die Rate sinkt von 361 auf 139 Euro, ein verlockender Unterschied. Die Zinskosten verdreifachen sich dafür ungefähr. Wer es sich leisten kann, fährt in der Regel mit der kürzeren Variante besser, vorausgesetzt, die höhere Rate bringt das Monatsbudget nicht ins Wanken.
© KI-generiert
Worauf es neben dem Zins ankommt
Ein guter Vergleich schaut auf mehr als zwei Zahlen. Diese Punkte gehören auf die Liste:
- der Gesamtbetrag aller Raten, nicht nur die Monatsrate,
- Sondertilgungen: ob sie möglich sind und ob sie etwas kosten,
- eine Restschuldversicherung, die extra kostet und nicht Pflicht ist,
- die Bedingungen bei vorzeitiger Rückzahlung. Die Vorfälligkeitsentschädigung ist gesetzlich gedeckelt, in der Regel auf 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens zwölf Monaten auf 0,5 Prozent (§ 502 BGB) [3],
- der Widerruf: Bei Verbraucherdarlehen gilt in der Regel eine Frist von 14 Tagen (§ 495 BGB) [4], die allerdings erst beginnt, wenn alle Pflichtangaben vorliegen.
Das eigene Budget nicht vergessen
Am Ende scheitert ein Kredit selten am Zins, sondern an einem Budget, das zu knapp geplant war. Wie schnell Preissteigerungen Haushalte belasten, hat 2022 das Pestel-Institut für die Stadt vorgerechnet: Regensburger Haushalte verloren damals durch die Inflation rund 92 Millionen Euro an Kaufkraft. Wer eine Rate festlegt, sollte deshalb einen Puffer einplanen, für die Waschmaschine, die kaputtgeht, oder die Nebenkostennachzahlung.
Dass das nicht immer gelingt, zeigen die Zahlen. Laut Creditreform galten 2025 deutschlandweit 5,67 Millionen Menschen als überschuldet, eine Quote von 8,16 Prozent und rund 111.000 Fälle mehr als im Vorjahr [5]. Auch in Regensburg ist das kein neues Thema; schon 2016 war knapp jeder zehnte Erwachsene überschuldet.
Was sich ab November ändert
Das Gesetz zur Umsetzung der neuen EU-Verbraucherkreditrichtlinie wurde im Mai 2026 im Bundesgesetzblatt verkündet und gilt im Grundsatz ab dem 20. November 2026, wobei bestehende Marktteilnehmer Übergangsfristen von bis zu zwölf Monaten nutzen können. Kreditgeber brauchen künftig unter anderem eine BaFin-Registrierung [6]. Für den Vergleich ändert das erst einmal wenig, man muss weiterhin selbst rechnen.
FAQ
Was ist beim Kreditvergleich am wichtigsten?
Der effektive Jahreszins und der Gesamtbetrag, jeweils bei gleicher Summe und Laufzeit.
Ist eine kurze Laufzeit immer besser?
Sie spart Zinsen, aber die Rate steigt. Entscheidend ist, dass sie auch bei unerwarteten Ausgaben tragbar bleibt.
Darf ich einen Kredit vorzeitig zurückzahlen?
Grundsätzlich ja. Je nach Vertrag kann eine Vorfälligkeitsentschädigung anfallen, die gesetzlich begrenzt ist.
Kann ich nach dem Abschluss widerrufen?
Bei Verbraucherdarlehen in der Regel innerhalb von 14 Tagen, gerechnet ab vollständigen Pflichtangaben.
Brauche ich eine Restschuldversicherung?
Nein, sie ist in der Regel freiwillig und kostet extra. Es sollte daher individuell geprüft werden, ob eine solche Versicherung sinnvoll ist.
Gastbeitrag
Werbung